Domain löschkanone.de kaufen?
Wir ziehen mit dem Projekt
löschkanone.de um.
Sind Sie am Kauf der Domain
löschkanone.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain löschkanone.de kaufen?
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **


Ähnliche Suchbegriffe für Vorsteuer
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieneke, Bert: Brandschutz und Evakuierung in Wohn- und PflegeeinrichtungenBrandschutz und Evakuierung in Wohn- und Pflegeeinrichtungen , Menschen mit Pflege- und Unterstützungsbedarf sind im Brandfall besonders gefährdet. Daher sind speziell auf diese Menschen zugeschnittene Brandschutzlösungen und wirksame Evakuierungskonzepte umso wichtiger. Der Titel zeigt Ihnen die verschiedenen Anforderungen je nach Wohnform bzw. Betreuungseinrichtung auf und erläutert Ihnen die Abhängigkeiten von Gebäudestruktur, Grundrissgestaltung und Brandschutzmaßnahmen. Er hilft Ihnen so dabei, bereits in frühen Planungsphasen das Zusammenspiel des abwehrenden, anlagentechnischen sowie organisatorischen Brandschutzes in Pflege- und Betreuungseinrichtungen richtig und sinnvoll zu kombinieren. So können Sie spätere Umplanungen oder Zusatzkosten durch aufwändige technische Lösungen aufgrund von Nichtbeachtung brandschutztechnischer oder barrierefreier Planungsgrundsätze vermeiden. Das Buch liefert Ihnen Praxisbeispiele, ein Muster-Evakuierungskonzept sowie Arbeitshilfen für den organisatorischen Brandschutz vor Ort. Es unterstützt Sie damit nicht nur beim Erstellen von sicheren Brandschutz- und Barrierefrei-Konzepten im Rahmen der Genehmigungsplanung, sondern auch bei der anschließenden Schulung von Betreibern und Personal. Aus dem Inhalt: ¿ Bauen für eine alternde und inklusive Gesellschaft ¿ Rechtliche Rahmenbedingungen und Abgrenzung ¿ Bauliche Konzeption ¿ Anlagen- und Sicherheitstechnik ¿ Einrichtungen für die Feuerwehr ¿ Organisatorischer Brandschutz und Betreiberverantwortung: Räumungs- und Evakuierungskonzepte ¿ Brandschutzmaßnahmen im Detail ¿ Praxisbeispiele ¿ Anhang inkl. Arbeitshilfen und Checklisten , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20221209, Produktform: Leinen, Autoren: Wieneke, Bert, Seitenzahl/Blattzahl: 185, Abbildungen: 186 farbige Abbildungen und 7 Karten/Tabellen, Keyword: Architektur; Barrierefrei; Barrierefreies Bauen; Barrierefreiheit; Baulicher Brandschutz; Brandschutz; Brandschutzplanung; Evakuierung; Planung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Baurecht~Baurecht - Bundesbaurecht~Brand - Brandschutz~Recht, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Planungsrecht, Region: Deutschland, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Privates Baurecht, Architektenrecht, Recht für Ingenieure, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 302, Breite: 215, Höhe: 17, Gewicht: 889, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von: 2827714, Ist ein Teil von EAN: 9783481043872 9783481043872, eBook EAN: 9783481043865, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutz und Evakuierung in Wohn- und Pflegeeinrichtungen, Fachbücher von Bert WienekeMenschen mit Pflege- und Unterstützungsbedarf sind im Brandfall besonders gefährdet. Daher sind speziell auf diese Menschen zugeschnittene Brandschutzlösungen und wirksame Evakuierungskonzepte umso wichtiger. Der Titel zeigt Ihnen die verschiedenen Anforderungen je nach Wohnform bzw. Betreuungseinrichtung auf und erläutert die Abhängigkeiten von Gebäudestruktur, Grundrissgestaltung und Brandschutzmassnahmen. Er hilft dabei, bereits in frühen Planungsphasen das Zusammenspiel des abwehrenden, anlagentechnischen sowie organisatorischen Brandschutzes in Pflege- und Betreuungseinrichtungen richtig und sinnvoll zu kombinieren. So können spätere Umplanungen oder Zusatzkosten durch aufwändige technische Lösungen aufgrund von Nichtbeachtung brandschutztechnischer oder barrierefreier Planungsgrundsätze vermieden werden. Das Buch liefert Praxisbeispiele, ein Muster-Evakuierungskonzept sowie Arbeitshilfen für den organisatorischen Brandschutz vor Ort. Es unterstützt nicht nur beim Erstellen von sicheren Brandschutz- und Barrierefrei-Konzepten im Rahmen der Genehmigungsplanung, sondern auch bei der anschliessenden Schulung von Betreibern und Personal. Aus dem Inhalt: Bauen für eine alternde und inklusive Gesellschaft, rechtliche Rahmenbedingungen und Abgrenzung, bauliche Konzeption, Anlagen- und Sicherheitstechnik, Einrichtungen für die Feuerwehr, organisatorischer Brandschutz und Betreiberverantwortung, Räumungs- und Evakuierungskonzepte, Brandschutzmassnahmen im Detail, Praxisbeispiele, Anhang inklusive Arbeitshilfen und Checklisten.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann überweist Finanzamt Vorsteuer?
Das Finanzamt überweist die Vorsteuer in der Regel nachdem die Umsatzsteuervoranmeldung eingereicht wurde. Die Vorsteuer wird dann mit der Umsatzsteuer verrechnet, die das Unternehmen an das Finanzamt zahlen muss. Es kann einige Wochen dauern, bis die Überweisung erfolgt, da das Finanzamt die Angaben in der Umsatzsteuervoranmeldung prüfen muss. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, damit die Vorsteuer zeitnah überwiesen werden kann. Falls es Unstimmigkeiten gibt, kann es zu Verzögerungen bei der Überweisung kommen. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **

Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
Top-Angebote
Produkte zum Begriff Vorsteuer:
-
Die Ablösung des geltenden Umsatzsteuersystems mit Vorsteuer-Abzugsmöglichkeit durch ein Reverse-Charge-Modell, Taschenbuch von Dennis Schwalbach,Die Ablösung Des Geltenden Umsatzsteuersystems Mit Vorsteuer-abzugsmöglichkeit Durch Ein Reverse-charge-modell, Taschenbuch Von Dennis Schwalbach, Grin, 978-3-638-66475-2, Seitenanzahl: 3615,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wieneke, Bert: Brandschutz und Evakuierung in Wohn- und PflegeeinrichtungenBrandschutz und Evakuierung in Wohn- und Pflegeeinrichtungen , Menschen mit Pflege- und Unterstützungsbedarf sind im Brandfall besonders gefährdet. Daher sind speziell auf diese Menschen zugeschnittene Brandschutzlösungen und wirksame Evakuierungskonzepte umso wichtiger. Der Titel zeigt Ihnen die verschiedenen Anforderungen je nach Wohnform bzw. Betreuungseinrichtung auf und erläutert Ihnen die Abhängigkeiten von Gebäudestruktur, Grundrissgestaltung und Brandschutzmaßnahmen. Er hilft Ihnen so dabei, bereits in frühen Planungsphasen das Zusammenspiel des abwehrenden, anlagentechnischen sowie organisatorischen Brandschutzes in Pflege- und Betreuungseinrichtungen richtig und sinnvoll zu kombinieren. So können Sie spätere Umplanungen oder Zusatzkosten durch aufwändige technische Lösungen aufgrund von Nichtbeachtung brandschutztechnischer oder barrierefreier Planungsgrundsätze vermeiden. Das Buch liefert Ihnen Praxisbeispiele, ein Muster-Evakuierungskonzept sowie Arbeitshilfen für den organisatorischen Brandschutz vor Ort. Es unterstützt Sie damit nicht nur beim Erstellen von sicheren Brandschutz- und Barrierefrei-Konzepten im Rahmen der Genehmigungsplanung, sondern auch bei der anschließenden Schulung von Betreibern und Personal. Aus dem Inhalt: ¿ Bauen für eine alternde und inklusive Gesellschaft ¿ Rechtliche Rahmenbedingungen und Abgrenzung ¿ Bauliche Konzeption ¿ Anlagen- und Sicherheitstechnik ¿ Einrichtungen für die Feuerwehr ¿ Organisatorischer Brandschutz und Betreiberverantwortung: Räumungs- und Evakuierungskonzepte ¿ Brandschutzmaßnahmen im Detail ¿ Praxisbeispiele ¿ Anhang inkl. Arbeitshilfen und Checklisten , Handschuhe, Mützen & Schwämme > Autopflege & Aufbereitung , Erscheinungsjahr: 20221209, Produktform: Leinen, Autoren: Wieneke, Bert, Seitenzahl/Blattzahl: 185, Abbildungen: 186 farbige Abbildungen und 7 Karten/Tabellen, Keyword: Architektur; Barrierefrei; Barrierefreies Bauen; Barrierefreiheit; Baulicher Brandschutz; Brandschutz; Brandschutzplanung; Evakuierung; Planung, Fachschema: Architektur - Baukunst~Bau / Baukunst~Entwurf / Architektur~Bau / Baurecht~Baurecht - Bundesbaurecht~Brand - Brandschutz~Recht, Fachkategorie: Architektur: Öffentliche Einrichtungen, Verwaltungsgebäude~Planungsrecht, Region: Deutschland, Warengruppe: HC/Bau- und Umwelttechnik, Fachkategorie: Privates Baurecht, Architektenrecht, Recht für Ingenieure, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Müller Rudolf, Verlag: Müller Rudolf, Verlag: RM Rudolf Müller Medien GmbH & Co. KG, Länge: 302, Breite: 215, Höhe: 17, Gewicht: 889, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Ist ein Teil von: 2827714, Ist ein Teil von EAN: 9783481043872 9783481043872, eBook EAN: 9783481043865, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0040, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Einfuhrumsatzsteuer Vorsteuer?
Die Einfuhrumsatzsteuer ist eine Verbrauchssteuer, die auf Waren erhoben wird, die aus dem Ausland eingeführt werden. Im Gegensatz zur Vorsteuer, die Unternehmen auf ihre Einkäufe zahlen und später von der Umsatzsteuer abziehen können, ist die Einfuhrumsatzsteuer eine Endverbrauchersteuer. Sie wird vom Endverbraucher gezahlt und kann nicht als Vorsteuer geltend gemacht werden. Unternehmen können jedoch die Einfuhrumsatzsteuer als Betriebsausgabe verbuchen. Daher ist die Einfuhrumsatzsteuer nicht dasselbe wie die Vorsteuer. **
-
Wer zahlt die Vorsteuer?
Die Vorsteuer wird grundsätzlich vom Unternehmen gezahlt, das die Waren oder Dienstleistungen erwirbt. Diese Steuer wird vom Verkäufer in Rechnung gestellt und vom Käufer beglichen. Das Unternehmen kann die gezahlte Vorsteuer jedoch in seiner Umsatzsteuervoranmeldung geltend machen und sich so einen Teil der gezahlten Steuern vom Finanzamt zurückholen. Letztendlich trägt also der Endverbraucher indirekt die Vorsteuer, da sie in den Preisen der Produkte oder Dienstleistungen enthalten ist. **
-
Wann überweist Finanzamt Vorsteuer?
Das Finanzamt überweist die Vorsteuer in der Regel nachdem die Umsatzsteuervoranmeldung eingereicht wurde. Die Vorsteuer wird dann mit der Umsatzsteuer verrechnet, die das Unternehmen an das Finanzamt zahlen muss. Es kann einige Wochen dauern, bis die Überweisung erfolgt, da das Finanzamt die Angaben in der Umsatzsteuervoranmeldung prüfen muss. Es ist wichtig, dass alle Angaben korrekt und vollständig sind, damit die Vorsteuer zeitnah überwiesen werden kann. Falls es Unstimmigkeiten gibt, kann es zu Verzögerungen bei der Überweisung kommen. **
-
Was bedeutet Vorsteuer abziehen?
Was bedeutet Vorsteuer abziehen? Vorsteuer bezieht sich auf die Umsatzsteuer, die ein Unternehmen für Einkäufe von Waren und Dienstleistungen zahlt. Durch den Abzug der Vorsteuer können Unternehmen die bereits gezahlte Umsatzsteuer von der insgesamt geschuldeten Umsatzsteuer abziehen. Dies hilft Unternehmen, ihre Steuerlast zu reduzieren und die tatsächlichen Kosten für ihre Geschäftstätigkeiten zu senken. Der Vorsteuerabzug ist ein wichtiger Bestandteil des Umsatzsteuersystems und ermöglicht es Unternehmen, die Umsatzsteuer nur auf den tatsächlichen Mehrwert zu zahlen. **
Ähnliche Suchbegriffe für Vorsteuer
-
Bestimmung des Nutzungswertes unter Verwendung von Vorsteuer-Größen gemäß IAS 36, Taschenbuch von Oliver Wätjen, GRIN, 978-3-656-50767-3Bestimmung Des Nutzungswertes Unter Verwendung Von Vorsteuer-größen Gemäß Ias 36, Taschenbuch Von Oliver Wätjen, Grin, 978-3-656-50767-3, Seitenanzahl: 4827,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Brandschutz und Evakuierung in Wohn- und Pflegeeinrichtungen, Fachbücher von Bert WienekeMenschen mit Pflege- und Unterstützungsbedarf sind im Brandfall besonders gefährdet. Daher sind speziell auf diese Menschen zugeschnittene Brandschutzlösungen und wirksame Evakuierungskonzepte umso wichtiger. Der Titel zeigt Ihnen die verschiedenen Anforderungen je nach Wohnform bzw. Betreuungseinrichtung auf und erläutert die Abhängigkeiten von Gebäudestruktur, Grundrissgestaltung und Brandschutzmassnahmen. Er hilft dabei, bereits in frühen Planungsphasen das Zusammenspiel des abwehrenden, anlagentechnischen sowie organisatorischen Brandschutzes in Pflege- und Betreuungseinrichtungen richtig und sinnvoll zu kombinieren. So können spätere Umplanungen oder Zusatzkosten durch aufwändige technische Lösungen aufgrund von Nichtbeachtung brandschutztechnischer oder barrierefreier Planungsgrundsätze vermieden werden. Das Buch liefert Praxisbeispiele, ein Muster-Evakuierungskonzept sowie Arbeitshilfen für den organisatorischen Brandschutz vor Ort. Es unterstützt nicht nur beim Erstellen von sicheren Brandschutz- und Barrierefrei-Konzepten im Rahmen der Genehmigungsplanung, sondern auch bei der anschliessenden Schulung von Betreibern und Personal. Aus dem Inhalt: Bauen für eine alternde und inklusive Gesellschaft, rechtliche Rahmenbedingungen und Abgrenzung, bauliche Konzeption, Anlagen- und Sicherheitstechnik, Einrichtungen für die Feuerwehr, organisatorischer Brandschutz und Betreiberverantwortung, Räumungs- und Evakuierungskonzepte, Brandschutzmassnahmen im Detail, Praxisbeispiele, Anhang inklusive Arbeitshilfen und Checklisten.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
helo Feuerlöscher 5kg CO2 Kohlendioxid 89B Löscher mit Halterung BrandbekämpfungFeuerlöscher 5kg CO2 Kohlendioxid Löscher Brandklasse B Kohlensäure Schneerohr ausgelegt insbesondere zum Schutz von Lackierereien, Energiewirtschaft, Industriehallen und überall dort, wo die Verwendung von Löschpulvern wegen der Anwesenheit von...89,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
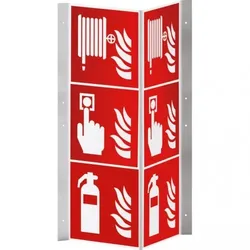
Dreifke® Brandschutz-Nasenschild Feuerlöscher, Brandmelder, Löschschlauch, 200x600mmDreifke® Brandschutz-Nasenschild Feuerlöscher, Brandmelder, Löschschlauch, 200x600mm Brandschutz-Nasenschild Feuerlöscher, Brandmelder und Löschschlauch, 3-fach Nasenschild mit drei verschiedenen Piktos übereinander, Piktos gemäß ASR A1.3, DIN EN ISO 7010, F001 Feuerlöscher, F005 Brandmelder und F002 Löschschlauch, für den Innen- und Außeneinsatz, Material: Kunststoff, temperaturbeständig von -20 bis +70°C, resistent gegen Feuchtigkeit und schwache Säuren, Format: 200 x 600 mm60,58 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Was ist das Vorsteuer?
Was ist das Vorsteuer? Die Vorsteuer ist die Umsatzsteuer, die ein Unternehmen für seine Einkäufe und Ausgaben zahlt. Diese Steuer kann das Unternehmen bei der Umsatzsteuervoranmeldung vom Finanzamt zurückerstattet bekommen. Die Vorsteuer wird also von der Umsatzsteuerschuld abgezogen und mindert somit die Steuerlast des Unternehmens. Es handelt sich also um eine Art Vorauszahlung auf die Umsatzsteuer, die das Unternehmen letztendlich an das Finanzamt abführt. Die Vorsteuer ist somit ein wichtiger Bestandteil der Umsatzsteuerabrechnung für Unternehmen. **
-
Wer bekommt die Vorsteuer?
Die Vorsteuer wird grundsätzlich von Unternehmen gezahlt, die steuerpflichtige Umsätze tätigen. Diese Unternehmen können die Vorsteuer, die sie beim Einkauf von Waren und Dienstleistungen gezahlt haben, von der Umsatzsteuer abziehen, die sie auf ihre eigenen Umsätze zahlen müssen. Auf diese Weise wird vermieden, dass Unternehmen die Umsatzsteuer auf ihren eigenen Umsätzen doppelt zahlen müssen. Letztendlich trägt der Endverbraucher die Umsatzsteuer, da sie in den Preisen der Produkte und Dienstleistungen enthalten ist. **
-
Wie buche ich Vorsteuer?
Um Vorsteuer zu buchen, musst du zunächst sicherstellen, dass du über eine gültige Umsatzsteuer-Identifikationsnummer verfügst. Anschließend musst du die Rechnungen oder Belege sammeln, auf denen die Vorsteuer ausgewiesen ist. Diese Beträge kannst du dann in deiner Buchhaltungssoftware oder deinem Buchhaltungssystem erfassen. Vergiss nicht, die Vorsteuer separat von anderen Steuern zu verbuchen, damit sie korrekt in deiner Umsatzsteuervoranmeldung berücksichtigt wird. Zum Schluss solltest du regelmäßig deine Buchhaltung überprüfen, um sicherzustellen, dass alle Vorsteuerbeträge korrekt erfasst wurden. **
-
Wann Vorsteuer ziehen Bilanzierer?
Bilanzierer ziehen die Vorsteuer in ihrer Bilanz in dem Zeitraum ab, in dem sie die Vorsteuer tatsächlich gezahlt haben. Dies bedeutet, dass die Vorsteuer in dem Voranmeldungszeitraum abgezogen wird, in dem die Rechnung beglichen wurde. Es ist wichtig, die Vorsteuer korrekt zu ziehen, um die Umsatzsteuerbelastung des Unternehmens zu reduzieren und die Liquidität zu verbessern. Eine genaue Buchführung und Dokumentation der gezahlten Vorsteuer ist daher unerlässlich. Es ist ratsam, sich bei steuerlichen Fragen an einen Steuerberater zu wenden, um sicherzustellen, dass die Vorsteuer korrekt behandelt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.